
هل ماتت الكينزية؟
«هل ماتت الكينزية؟» يسأل آندي هالدين، كبير الاقتصاديين السابق في بنك إنكلترا، في مقال نشره في «فايننشال تايمز». ويجيب: «الكينزية، إن لم تكن ميتة، فربما لم تعد صالحة».
لماذا يطرح هالدين هذا السؤال، وما الذي يقصده؟ يرى أن الوصفة الكينزية القائمة على زيادة الإنفاق العام للخروج من الركود أو الجمود الاقتصادي لم تعد مجدية. فالإنفاق العام، الذي يفترض أن «يوقظ الأرواح الحيوانية في القطاع الخاص، وينعش النمو معها» قد يأتي بنتائج عكسية. إذ يعتبر أن «العلاج المالي قد يكون ضرره بقدر نفعه حين يكون الدين هو الداء»، لأن زيادة الإنفاق ترفع عوائد السندات، وبالتالي كلفة اقتراض القطاع الرأسمالي.
فما البديل الذي يقترحه؟ يدعو هالدين الحكومات إلى الادّخار بدلاً من الإنفاق، عبر خفض النفقات و/أو زيادة الضرائب، لإفساح المجال أمام توسّع القطاع الخاص. هكذا يعيد تقديم التقشّف بوصفه وصفة للنمو، مبرّراً تقليص الخدمات العامة، باستثناء الدفاع طبعاً، إن جاز اعتباره خدمة عامة، وزيادة الضرائب لتحميل معظمنا عبء سداد الدين المتنامي.
يصعب تحديد نقطة البداية في تفنيد هذا الطرح، لكثرة ما ينطوي عليه من مغالطات. يسمّيه هالدين «الضبط المالي التوسّعي»، ويقوم على افتراض أن خفض الدين العام يعزّز الثقة ويحفّز الإنفاق الخاص.
لكن لنبدأ بالسؤال الأساسي: لماذا ارتفعت مستويات الدين العام في الاقتصادات الرأسمالية الكبرى أصلاً؟ هل لأن الحكومات أسرفت في الإنفاق على الخدمات العامة والرعاية الاجتماعية والبنية التحتية والمعاشات التقاعدية؟ يصعب الدفاع عن هذا الزعم أمام الوقائع.
لم تتجاوز حصة الإنفاق الاجتماعي العام في بلدان منظمة التعاون الاقتصادي والتنمية 10% من الناتج المحلي الإجمالي عام 1960، قبل أن تتضاعف لتتجاوز 20% بقليل في المتوسط. ويُخصّص ثلثا هذا الإنفاق للمعاشات التقاعدية والخدمات الصحية، في ظل شيخوخة السكان في الاقتصادات الكبرى. أما بقية بنود الإنفاق الاجتماعي، التي تشمل دعم دخل السكان في سن العمل والخدمات الاجتماعية غير الصحية، فلا تتجاوز 6.5% من الناتج في المتوسط. وتتوزّع بين إعانات المرض والعجز النقدية (1.6%)، والإعانات النقدية للأسر (1.1%)، وإعانات البطالة (0.6%)، وبنود أخرى. وتبقى هذه المخصّصات محدودة بالمقارنة مع الدعم الحكومي للصناعة، الذي يبلغ 1.5% من الناتج، وهو أعلى مستوى منذ الأزمة المالية العالمية عام 2008، أو بالإنفاق العسكري الذي يتراوح حالياً بين 2% و2.5% من الناتج، وسط توجّه لرفعه إلى ما بين 3% و5% بحلول نهاية العقد.
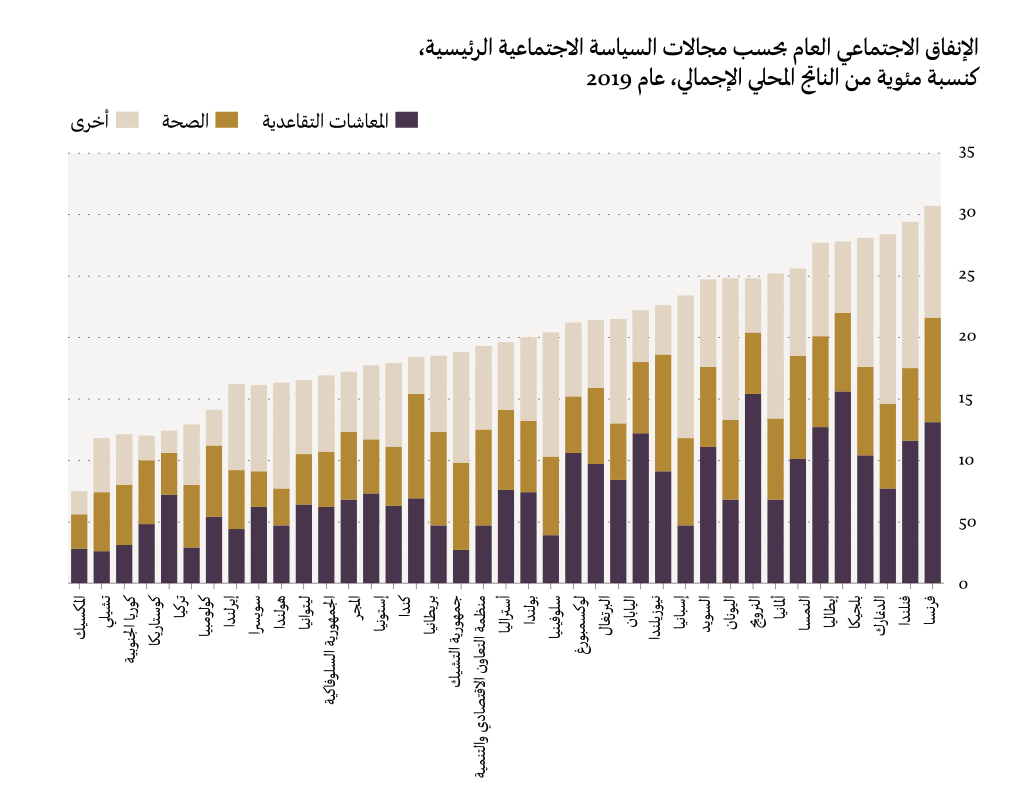
تقدّر مؤسسة «ريزوليوشن فاونديشن» البحثية أن يبلغ الإنفاق البريطاني على الضمان الاجتماعي والإعانات الاجتماعية 10.8% من الناتج المحلي الإجمالي في السنة المالية 2025-2026، بزيادة 0.8 نقطة مئوية فقط عن مستواه عشية الأزمة المالية العالمية في 2007-2008. لكنه يبقى أدنى بـ1.2 نقطة مئوية من ذروته في 2012-2013، خلال الركود الذي أعقب الأزمة، ولا يُتوقّع أن يرتفع بأكثر من 0.1 نقطة مئوية حتى 2029-2030.
لذلك، حين يدعو هالدين إلى إنهاء التحفيز المالي الكينزي بحجّة تضخّم الدين العام، لا يمكن تحميل الإنفاق على الإعانات الاجتماعية مسؤولية هذا التضخّم.
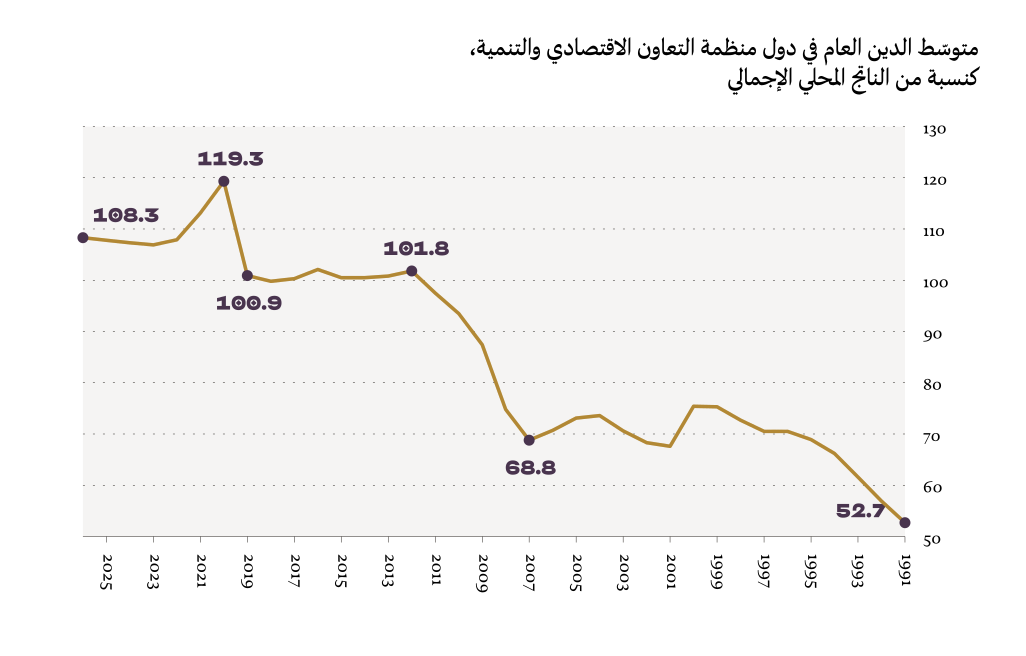
ولا يفسّر هالدين أصلاً أسباب الارتفاع الكبير في الدين العام في الاقتصادات الرأسمالية الكبرى. فتطوّر نسبة الدين إلى الناتج المحلي الإجمالي يُظهر أن القفزات الحادّة تزامنت مع الأزمات المالية والركود الاقتصادي، حين تدخّلت الحكومات لإنقاذ المصارف والمؤسسات المالية في 2008 و2009، ثم لدعم الشركات وأصحاب العمل خلال ركود جائحة كوفيد-19. أما قبل هاتين الأزمتين وفي الفترة الفاصلة بينهما، فلم تسجّل مستويات الدين العام سوى ارتفاعات طفيفة.
أما عجز الموازنات السنوية، فسجّل أعلى مستوياته خلال الأزمتين أيضاً، بعدما اضطرت الحكومات إلى زيادة الإنفاق على إعانات البطالة وغيرها من المساعدات الاجتماعية، في مقابل تراجع إيراداتها الضريبية.
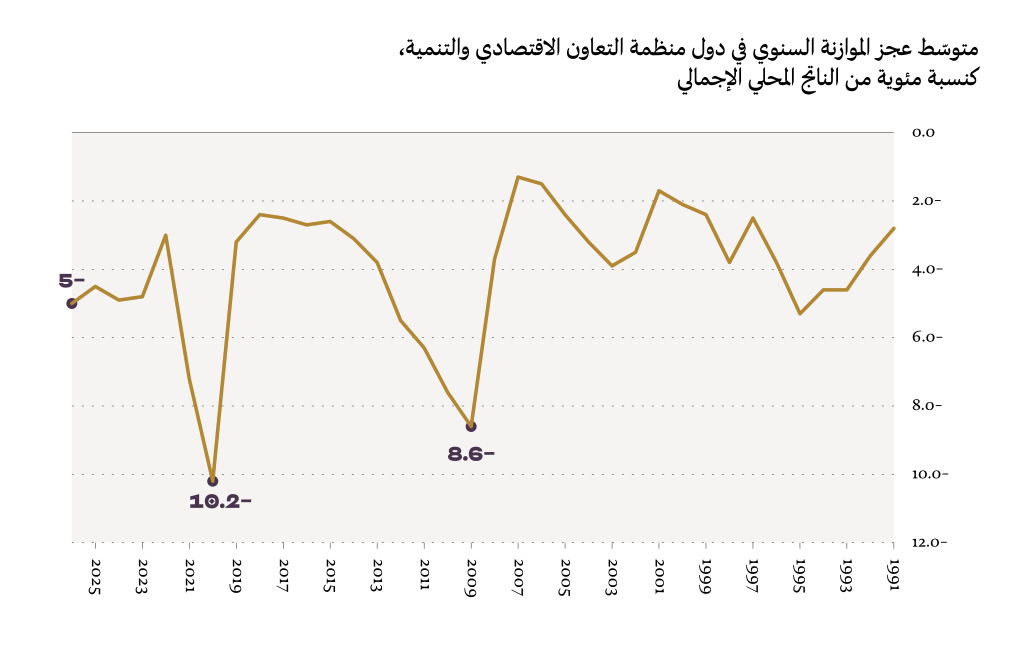
في فترات النمو الأسرع نسبياً، بين عامي 1991 و2007، بلغ متوسّط عجز الموازنة السنوي 3% من الناتج المحلي الإجمالي، وهي النسبة نفسها المسجّلة بين عامي 2014 و2019. لكن العجوزات عادت إلى الارتفاع بعد انتهاء ركود الجائحة، بفعل تراكم الديون وزيادة كلفة فوائدها مع ارتفاع معدّلات الفائدة، فضلاً عن ضعف النمو الاقتصادي في معظم الاقتصادات الكبرى. وخلال فترات التقشّف، تحمّلت غالبية السكان زيادات ضريبية، بينما استفادت فئات أخرى، ولا سيما أصحاب الدخول المرتفعة، من تخفيضات ضريبة الدخل وأرباح الشركات. ونتيجة لذلك، بقيت الإيرادات الضريبية الحكومية مستقرة عند نحو 36% من الناتج المحلي الإجمالي، ما ساهم في استمرار العجوزات وارتفاعها.
يرى هالدين أن السياسات الكينزية لإدارة الاقتصاد الكلّي، القائمة على زيادة الإنفاق الحكومي وخفض الضرائب لتحفيز النمو، «انتهت صلاحيتها» في ظل ارتفاع الدين العام، لأن تطبيقها سيؤدّي إلى زيادة الدين بدلاً من النمو. وبذلك، يعتبر أن «المضاعف الكينزي» الشهير لم يعد يعمل. وتقوم فكرة هذا المضاعف على أن زيادة الإنفاق الحكومي تحفّز الاستهلاك والاستثمار، فتولّد نمواً في الناتج المحلي الإجمالي الحقيقي يفوق قيمة الإنفاق الإضافي، بما يتيح تمويل هذا الإنفاق ذاتياً.
لكن المشكلة، في رأيي، ليست أن المضاعف الكينزي فقد فاعليته بسبب ارتفاع الدين العام، بل أنه لا يعمل في الاقتصاد الرأسمالي ما لم يؤدِّ الإنفاق الحكومي إلى زيادة ربحية رأس المال. وقد أوضحت مع غولييلمو كارشيدي في دراسة نشرناها عام 2013 الفرق بين المضاعف الكينزي، الذي يربط تغيّر الإنفاق العام بالنمو، والمضاعف الماركسي، الذي يربط تغيّر الأرباح بالنمو. ففي المضاعف الكينزي «تؤدي الربحية دوراً ثانوياً، وتبدو آثار الإنفاق العام في الاقتصاد إيجابية على الدوام. أما في المضاعف الماركسي، فالربحية مركزية... والسؤال هو ما إذا كانت جولات الاستثمار اللاحقة ستولّد معدّل ربح أعلى من المعدّل الأصلي، أم أدنى منه، أم مساوياً له». وكما بيّنا في دراستنا، لا تحكم حركة «الطلب الكلّي» الاقتصاد الرأسمالي بقدر ما تحكمه حركة ربحية رأس المال. ولذلك، تبقى قدرة المضاعف الكينزي على تفسير النمو أضعف من قدرة مضاعف الربحية الماركسي (World in Crisis، ص. 26، الشكل 1.10).
ولا تتوافر أدلّة كثيرة على أن البلدان التي سجّلت عجوزات أكبر في موازناتها، وراكمت بالتالي ديوناً عامة أعلى، تعافت بوتيرة أسرع من الركود الكبير أو حقّقت نمواً أعلى في الناتج المحلي الإجمالي. فقد أظهرت دراسات عدّة ضعف الارتباط بين المضاعف الكينزي، المقاس بنسبة الزيادة في الناتج المحلي الإجمالي الحقيقي إلى الزيادة في الإنفاق الحكومي أو عجز الموازنة، والتعافي الاقتصادي بعد عام 2009. ووجدت المفوضية الأوروبية أن قيمة المضاعف الكينزي بعد الركود الكبير كانت أدنى بكثير من الواحد، إذ لم يتجاوز متوسّط أثر تعديل مالي يعادل 1% من الناتج المحلي الإجمالي نحو 0.5% من الناتج في الاتحاد الأوروبي ككل.
لكن هالدين يذهب أبعد من التشكيك في قدرة الإنفاق الحكومي على تحفيز النمو، ليعتبر أنه قد يكبح النمو فعلياً، حتى عندما يُوجَّه إلى الاستثمار العام بدلاً من «الرعاية الاجتماعية» أو الخدمات العامة. ويستند في ذلك إلى دراسة شملت 44 بلداً، وجد فيها إيليتسكي وميندوزا وفيغ أدلّة على أن التحفيز المالي قد يُضعف النمو، ويؤدّي إلى مضاعف مالي سلبي، عندما يتجاوز الدين العام 60% من الناتج المحلي الإجمالي. ويتساءل: «ومع تجاوز نسب الدين هذه العتبة في جميع بلدان مجموعة السبع، أترانا ندخل الآن طور أفول السياسات الكينزية؟».
بهذه الحجّة، يعيد هالدين إحياء أطروحة روغوف وراينهارت التي سبق دحضها. فقد زعم الباحثان في كتابهما الشهير، أو سيّئ الصيت، «هذه المرّة مختلفة» (This Time Is Different)، أن الاقتصادات التي يتجاوز دينها العام 90% من الناتج المحلي الإجمالي تنمو بوتيرة أبطأ، ثم تواجه أزمات مالية. لكن تبيّن لاحقاً أن الدراسة التي استند إليها هذا الاستنتاج شابتها أخطاء في الترميز والمعالجة الإحصائية. وتُظهر دراسات أخرى، ومنها تلك التي يستشهد بها هالدين، ارتباطاً بين ارتفاع الدين العام وتباطؤ النمو، لكن الارتباط لا يثبت السببية. فلماذا نفترض أن ارتفاع الدين هو ما يبطئ النمو، وليس العكس، أي أن تباطؤ النمو والركود هما ما يدفعان الدين العام إلى الارتفاع؟ تشير الأدلة السابقة إلى أن التفسير الثاني أرجح.
وإذا أردنا البحث في الديون عن أسباب تباطؤ النمو والأزمات المالية، فإن ديون القطاع الخاص، ولا سيما ديون الشركات والديون المالية المفرطة، أو ما سمّاه ماركس «رأس المال الوهمي»، تبدو مرشّحاً أرجح بكثير من الدين العام. ففي الحقبة المعروفة بالنيوليبرالية، تجاوزت نسبة ديون القطاع الخاص إلى الناتج المحلي الإجمالي نسبة الدين العام، وظلّت أعلى منها حتى الانهيار المالي العالمي في عامي 2008 و2009.
وكما أشارت منظمة التعاون الاقتصادي والتنمية مؤخّراً، فإن توسّع اقتراض الشركات منذ الأزمة المالية العالمية لم يترافق مع زيادة مماثلة في الاستثمار: «بين عامي 2009 و2023، تجاوز الإصدار التراكمي لسندات الشركات غير المالية الاتجاه المسجّل قبل عام 2008 بمقدار 12.9 تريليون دولار، بينما تراجع استثمار الشركات عنه بمقدار 8.4 تريليونات دولار». وقد وُجّه جزء كبير من الديون الجديدة إلى عمليات مالية، مثل إعادة التمويل وتوزيع الأموال على المساهمين، بدلاً من الاستثمار الإنتاجي. وهذا يعني أن عوائد الاستثمار الإنتاجي قد لا تكفي لسداد الديون المتراكمة.
يرى هالدين أن التقشّف المالي يعزّز النمو، فيما يرى الكينزيون أن التحفيز المالي، عبر زيادة الإنفاق الحكومي، هو محرّك النمو. وفي رأيي، كلاهما مخطئ. فالنمو يتطلّب الاستثمار في القطاعات الإنتاجية المُنشئة للقيمة، وهذا الاستثمار تحرّكه ربحية رأس المال في القطاع الرأسمالي. ويشكّل الاستثمار الخاص بين 15% و18% من الناتج المحلي الإجمالي، مقابل أقل من 3% للاستثمار العام. وما دام هذا التفاوت قائماً، ستبقى الغلبة لمصالح الرأسماليين، الذين يحمّلون الدين العام مسؤولية الركود، ويقدّمون التقشّف بوصفه السبيل الوحيد لاستعادة النمو. لكن الوقائع تشير إلى العكس: فالديون المفرطة في القطاع الرأسمالي، وما يعقبها من انهيارات، هي التي تدفع الدين العام إلى الارتفاع.
يمكن خفض نسبة الدين العام إلى الناتج المحلي الإجمالي بطرق عدّة، منها التضخّم، الذي يقلّص القيمة الحقيقية للدين ويرفع الناتج المحلي الإجمالي الاسمي. وبذلك، يتحمّل حاملو الدين جزءاً من الخسائر، وهو ما يفسّر معارضة القطاع المالي الشديدة للتضخّم. لكن هذه الوسيلة تنقل العبء أيضاً إلى غالبية العاملين، عبر ارتفاع كلفة المعيشة.
أما السبيل الآخر فهو تسريع نمو الناتج المحلي الإجمالي الحقيقي من خلال زيادة الاستثمار. غير أن ذلك سيبقى رهناً بتوقّعات الربحية لدى القطاع الرأسمالي، أو ما يُعرف بـ«الأرواح الحيوانية»، ما دام الاستثمار خاضعاً لقراراته. ولا تُبدي أيّ من الحكومات القائمة استعداداً لنقل القطاعات الاستراتيجية، وفي مقدّمتها المصارف والشركات الكبرى، إلى الملكية العامة، بما يتيح توسيع الاستثمار العام وتقليص الاعتماد على ربحية رأس المال الخاص.
وهكذا، سيظلّ «الضبط المالي التوسّعي»، كما يسمّيه هالدين، أو التقشّف المالي باسمه المعروف، السياسة التي تتبنّاها الحكومات المؤيّدة للرأسمالية.
نُشر هذا المقال في 10 أيلول/سبتمبر 2026 على مدوّنة مايكل روبرتس، وتُرجم إلى العربية ونُشر في «صفر» بموافقة منه.


