
لماذا لا يقيس مؤشر الرهن العقاري ما يجري، وكيف يمكن قراءة الحالة المصرية
أمولة السكن في مصر
شهدت مصر خلال العقد الأخير أضخم طفرة عقارية في تاريخها. ومع ذلك، تغيب أو تضعف المؤشرات التي تعتمد عليها أدبيات الأمولة عادةً للحكم على تحوّل سوق السكن إلى سوق مالية.
لا تتجاوز سوق التمويل العقاري 2% من الناتج المحلي الإجمالي، ويذهب معظم هذا التمويل إلى مشتري الإسكان الاجتماعي من محدودي الدخل، كما يبيّن أحمد فتيحة في كتاب «تراكم لا ينفع»، الذي حرّره عمرو عادلي. وتبقى هذه النسبة هزيلة حتى بمقاييس دول الجنوب: إذ تتجاوز 10% في تونس وجنوب أفريقيا، وتبلغ 6% في تركيا. أما الاستثمار الأجنبي المباشر الذي تدفّق بعد الإعلان عن العاصمة الإدارية في 2016، فتجمّد في انتظار التعويم ولم يدخل فعلياً في السوق، كما يوثّق عمر غنام في الكتاب نفسه.
في المقابل، تظهر النتائج التي ترتبط عادةً بالأمولة: 44% من شقق القاهرة الكبرى فارغة، فيما تغطي المدن الجديدة نحو 72% من مساحة الإقليم ولا تؤوي سوى 10% من سكانه.
نجد، إذاً، النتائج كلها من دون الآلية المفترضة. لذلك لا يسأل هذا المقال ما إذا كانت مصر مأمولة، بل: أين تقع الأمولة إن لم تكن في المكان الذي نبحث عنها فيه عادةً؟
لماذا يفشل المؤشر السائد
يفترض النموذج القياسي للأمولة، المستمدّ من الحالتين الأميركية والبريطانية، أن الائتمان يخلق الطلب: يموّل الرهن العقاري شراء الأسرة للمسكن، ثم تُحزَم القروض في أوراق مالية قابلة للتداول. لذلك أصبح حجم سوق الرهن المقياس البديهي للأمولة: كلّما اتّسع، عُدّت السوق أكثر أمولة.
وحين استخدمت الأدبيات هذا المقياس لقراءة الحالة المصرية، وجدت أن الأمولة ناقصة. فقد وصفت ليلاني فرحة، المقرِّرة الأممية الخاصة بالسكن اللائق، أمولة السوق المصرية بأنها «بسيطة» في تقرير زيارتها عام 2019. كما صاغ رودريغو فرنانديز ومانويل آلبرز مفهوم «الأمولة المبتورة» لوصف حالات من هذا النوع: أمولة قائمة، لكن مع سوق رهن ضعيفة وأدوات مالية محدودة.
وسبق أن قاد هذا المقياس إلى استنتاج مشابه في ألمانيا. فقد اعتُبرت سوق الإسكان الألمانية لسنوات غير مأمولة، بسبب استقرار أسعارها وضيق سوق الرهن فيها، ووُصفت بأنها «بديلة» و«فريدة»، إلى أن تبيّن أنها مأمولة بعمق عبر قنوات أخرى. لم تكن المشكلة في الحالة الألمانية، بل في المؤشر المستخدم لقياسها.
حين لا نجد الظاهرة حيث اعتدنا أن نبحث عنها، فقد تكون المشكلة في المكان الذي نبحث فيه.
أين يقع الائتمان فعلاً وما هي ظروف تشكيله
يقول أسامة دياب إن سعر الشراء نقداً قد يصل إلى نصف سعر الشراء بالتقسيط. ولا يمثّل الفارق بين السعرين سوى فائدة ضمنية يفرضها البائع تحوّطاً من التضخّم المستقبلي. أي أن الأسرة المصرية تقترض فعلاً لشراء مسكنها، لكنها تقترض من المطوّر لا من البنك. ولا يظهر هذا الائتمان في إحصاءات التمويل العقاري، ولا يدخل في حساب مديونية الأسر، ولا يخضع لرقابة البنك المركزي.
لم تغب هذه القنوات عن الباحثين. فقد عدّد عمرو عادلي، في الفصل الافتتاحي من «تراكم لا ينفع»، القنوات التي تعمل من خلالها الدولة في هذا القطاع: الإقراض البنكي، والتمويل العقاري، والتخصيم، والتوريق. كما وثّق محمد جاد، في الكتاب نفسه، كيف اعتمد توسّع الشركات العقارية على التخصيم والبيع على الخارطة، ثم على التوريق. إذاً، وُصفت هذه القنوات، لكن لم تُقَس ولم توضع ضمن إطار مقارن لأمولة السكن.
والفارق مهم. ففي حالات أخرى، يأخذ الائتمان خارج المصارف أشكالاً مختلفة، مثل جمعيات الادخار والتعاونيات والتمويل أصغر والإقراض غير الرسمي. أما في مصر، وفي القطاع الرسمي تحديداً، فالبائع نفسه هو المقرِض.
لم يعد هذا مجرد استنتاج بحثي. ففي تموز/يوليو 2026 شهد مجلس النواب مطالبات بالتطبيق الكامل لحسابات الضمان، شملت صراحةً منع استخدام أقساط العملاء في تمويل مشروعات أخرى، وربط صرف الأموال بمعدّلات التنفيذ الفعلية. وتصف هذه مطالب الآلية بوضوح: تمويل قائم على أموال المشترين.
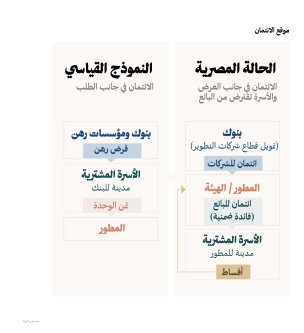
لم ينشأ ائتمان البائع صدفة، ولا يمثّل مجرد التفاف على ضيق سوق الرهن. بل نتج من 3 ظروف بنيوية.
أولها أن مالك الأرض هو نفسه المطوّر. فهيئة المجتمعات العمرانية الجديدة تملك 68% من أراضي أقليم القاهرة الكبرى، بحسب يحيى شوكت، وفي الوقت نفسه تطوّر وتبيع وتُصدِر أوراقاً مالية. ومن يملك الأرض ويبيعها بالتقسيط لا يحتاج إلى وسيط مصرفي بينه وبين المشتري.
وثانيها أن التشريع مكّن هذا الشكل من التمويل تحديداً. فقانون سوق رأس المال (1992)، ثم قانون التمويل العقاري (2001)، ثم قانون التوريق (2004)، أتاحت للمطوّر أن يبيع ذممه المدينة ويسيّل أقساطه من دون أن يمرّ الائتمان عبر البنك في علاقته بالشاري. أي أن الدولة بنت البنية القانونية لتسييل الأقساط قبل أن تبني سوقاً للرهن.
أما الظرف الثالث، فهو أن التضخّم يجعل الإقراض المصرفي للأسر مستحيلاً عملياً: فأي بنك يقرض بفائدة تعكس تضخّماً بهذا المستوى سينتج قسطاً يفوق قدرة الأسرة على السداد. لكن يلزم هنا التدقيق: لا يفسّر التضخّم وجود هذه القناة، بل يفسّر زيادة الحاجة إليها وتسعيرها. فالآلية أقدم من موجة التضخّم الأخيرة. إذ نفّذت شركة «التعمير للتوريق» إصدارها الأول لصالح الهيئة بقيمة 4.65 مليار جنيه بموجب عقد حوالة، في أيار/مايو 2009، أي قبل تعويمي 2016 و 2024. إذاً، لم يكن التوريق أداة إدارية فحسب، بل تأسّس مع الإعلان عن مشروع القاهرة 2050 كقرار سياسي عمراني.
مؤشرات قياس أمولة السكن في مصر
إذا كان مؤشر الرهن يقيس القناة الخطأ، فبماذا نقيس أمولة السكن في مصر؟ يمكن الاعتماد على مجموعة مؤشرات بديلة تظهر في معظم حالات أمولة السكن عالمياً، وتتوافر اليوم بيانات منشورة تسمح بقياسها.
أولاً، حصة العقار من الائتمان المصرفي للشركات. وفق تقرير الاستقرار المالي الصادر عن البنك المركزي المصري لعام 2025، تستحوذ قطاعات الإنشاء والبناء والتطوير العقاري على ثلث التمويل الذي تدبّره البنوك لأكبر 100 شركة في مصر. أي أن الائتمان المصرفي حاضر بكثافة في هذه السوق، لكن يتركّز في جانب العرض لا الطلب: يموّل المطوّر لا المشتري.
ثانياً، حجم التوريق المضمون بمستحقات على أراضٍ عامة. ارتفع من 4.65 مليار جنيه في الإصدار الأول عام 2009 إلى إصدارات بعشرات المليارات. وفي عام 2023، أعلن البنك التجاري الدولي وحده أن إجمالي طروحات الهيئة التي نفّذها بلغ 81 مليار جنيه. ويقيس هذا المؤشر مباشرة تحوّل الأرض من مورد إلى ضمانة.
ثالثاً، معدلات الشواغر وتوزيعها. بلغ معدل الشغور السكني في القاهرة الكبرى 44% بحلول عام 2017، ووصل إلى 39% في المناطق القائمة و72% في المجتمعات العمرانية الجديدة، من دون احتساب الوحدات الموجودة في العاصمة الإدارية. وفي محافظة القاهرة وحدها، ارتفعت نسبة الوحدات الشاغرة من 27% عام 2008 إلى 37% في عام 2017.
رابعاً، تآكل الإسكان الإجتماعي. توجّه الإسكان الحكومي بصورة متزايدة نحو الإسكان الهادف إلى تحقيق الربح، فبعدما لم تتجاوز نسبته 4% من إجمالي المعروض في 2013–2014، ارتفعت إلى 39% في 2021 و25% في 2022.
خامساً، إرتباط أسعار العقارات بالمضاربة على سعر العملة. لا يوجد في مصر مؤشر رسمي لأسعار العقارات السكنية. إذ لا تنشر أي جهة حكومية بيانات عن المبيعات التعاقدية، وتبقى الأرقام المتداولة تقديرات قطاعية. لكن في دراسة بيسان كساب في كتاب «ملاك مصر» بينت أن أسعار الوحدات في مدينتي تضاعفت بين عامي 2014 و2017، في محاولة لمواكبة المضاربة على أسعار الدولار في السوق السوداء.
سادساً، تكوين رأس مال وهمي. تبيع الهيئة أرضاً لم تشترها، وتبقى كلفتها التاريخية قريبة من الصفر. ويبيع المطوّر الوحدات على الخارطة قبل أن يبنيها، ثم يستخدم أموال المشترين لتمويل البناء. بعد ذلك، تبيع الهيئة حقّها في تحصيل الأقساط المستقبلية إلى البنوك بخصم. هكذا تتحوّل الأرض العامة من مورد إلى ضمانة، ولا يعود المتداوَل مساكن بحد ذاتها، بل حقوقاً في تدفّقات مالية مستقبلية. وهو ما سمّاه ماركس «تكوين رأس المال الوهمي»، وهو المفهوم الذي استخدمه عمر الشهابي وصالح سرور في دراستهما عن استصلاح أراضي البحرين. بهذا المعنى، لم يكن التوسّع العمراني في الصحراء خياراً عمرانياً فحسب، بل كان أيضاً خياراً مالياً.
سابعاً، دور رأس المال العابر للحدود. يتوزّع المكتتبون في سندات التوريق بين بنوك مملوكة للدولة، مثل الأهلي المصري وبنك مصر، وبنوك خاصة، مثل التجاري الدولي. فيما تتغيّر تحالفات المرتّبين من إصدار إلى آخر. ومن هذه القناة، لا من الاستثمار الأجنبي المباشر في المشروعات، يدخل جزء من رأس المال الأجنبي بصفته دائناً: فالبنك الأوروبي لإعادة الإعمار والتنمية هو المموّل الأساسي لشركة «التعمير للتوريق». ويُضاف إلى ذلك رأس المال الأجنبي الذي يدخل عبر الحصص والاستحواذات الأجنبية والخليجية في الشركات العقارية المدرجة في البورصة، كما بيّنت دراسة من يملك القاهرة .
ثامناً، خصخصة المكاسب وتعميم المخاطر. لا تعود إيرادات الهيئة إلى الموازنة العامة كما ينصّ القانون، بحسب ما يرصده يحيى شوكت. وفي الوقت نفسه، صدرت بعض إصدارات التوريق بضمان من وزارة المالية، ما ساهم في رفع تصنيفها الائتماني وخفض كلفة الاقتراض. لذلك لا يصف تعبير «الدولة تموّل نفسها بالأرض» ما يجري بدقة. فالإيرادات تتراكم لدى الهيئة خارج الموازنة العامة، وتمنحها قدرة مالية لا تخضع للمساءلة نفسها التي تخضع لها الوزارات، فيما تعود المخاطر إلى المالية العامة.
بهذه المؤشرات، يصعب وصف أمولة السكن في مصر بأنها «بسيطة». فالسكن مأمول لكن عبر قنوات لا يلتقطها مؤشر الرهن التقليدي.
يبقى مؤشر أخير لا تتوافر بيانات لقياسه: الفائدة الضمنية في عقود التقسيط ، أي الفارق بين سعر الشراء نقداً وسعر الشراء بالتقسيط منسوباً إلى أجل السداد. وهذا هو المقياس المباشر للائتمان العائلي غير المرصود. لكن قياسه يحتاج إلى سلسلة زمنية من خطط السداد، لأن رقماً واحداً لا يكشف العلاقة بين هذا الائتمان والتعويم.
لماذا اتّسع التوريق فجأة؟
إذا كانت أدوات التوريق متاحة قانوناً منذ عام 2004، ومستخدمة فعلياً منذ عام 2009، فلماذا ارتفع حجم الإصدار من 4.65 مليار إلى عشرات المليارات في السنوات الأخيرة؟
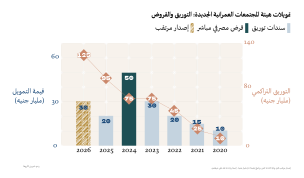
يحتاج التوريق إلى محفظة متراكمة من الأقساط، وقد أنتجتها موجة المبيعات التي بدأت بعد عام 2013. لذلك يتبع حجم الإصدار حجم المبيعات السابقة بفارق زمني يمتد لسنوات، وهو ما يفسّر لماذا اتسع التوريق بعد الطفرة العقارية لا بالتزامن معها.
وفي الوقت نفسه، اشتدت حاجة الجهاز إلى السيولة الفورية لتسديد القروض. ويؤكد ذلك لجوء الهيئة عام 2024 إلى قرض مصرفي مباشر بدلاً من التوريق. أي أن الحاجة إلى السيولة كانت المحرّك الأساسي، فيما اختارت الهيئة أداة التمويل بحسب ما كان متاحاً. كما تحدّد شروط الضمان كلفة الإصدار والحجم الذي يمكن للسوق استيعابه.
كيف يمكننا فهم الحالة المصرية كحالة طرفية
لا تأتي المقارنة هنا بوصفها استطراداً، بل تساعد على عزل المتغيرات وإيجاد مرجع نفهم من خلاله الحالة المصرية. وتشبهها الحالتان البرازيلية والتركية في عناصر أساسية: طفرة عقارية تقودها الدولة، وجهاز حكومي يملك الأرض وينتج الإسكان.
في البرازيل، جرت الأمولة بالكامل عبر القناة الائتمانية. فقد قام برنامج «بيتي وحياتي» الذي أُطلق عام 2009، على قروض عقارية مدعومة يوزّعها مصرف Caixa Econômica Federal الحكومي، إلى جانب منح تموّلها الموازنة. وقرأ راكيل رولنيك وألفارو بيريرا البرنامج بوصفه أمولة تيسّرها الدولة، لكن بثمن تمثّل في دفع الأسر منخفضة الدخل إلى مديونية عقارية أعمق. في هذه الحالة، أقرضت الدولة الناس كي يشتروا المساكن.
أما في تركيا، فتشبه هيئة الإسكان الجماعي (TOKİ) نظيرتها المصرية إلى حدّ لافت: تملك أرضاً عامة، وتنتج الإسكان، وتبيعه بمقدَّم وأقساط شهرية. لكن تركيا بنت إلى جانب هذه القناة سوقاً مصرفية للرهن. فقد وثّق إشيل إرول «الطفرتين التوأمين» في البناء والائتمان بعد صدور قانون الرهن العقاري عام 2007، فيما يشدّد يشيل باغ على أن سوق الرهن التركية ظلّت ضئيلة بالمقارنة مع حالات المركز. وحين انهارت الليرة عام 2018، خفّضت الحكومة الفائدة على القروض العقارية، ومنحت الجنسية مقابل الاستثمار، ودافعت بذلك عن القناة المصرفية.
من هنا، يمكن فهم الحالة المصرية بوصفها أمولة تقودها الدولة، كما في البرازيل، من دون أن توسّع سوق الرهن العقاري، التي بقيت عند حدود 2%. وبدلاً من نقل الائتمان العائلي إلى المصارف، أبقته داخل عقد البيع نفسه. أما الحالة التركية فهي الأقرب إلى مصر، إذ اتجهت الحكومة المصرية أيضاً إلى تسهيل منح الجنسية مقابل الاستثمار العقاري. ومع هدوء التضخم منتصف عام 2024، بدأ يتراجع الطلب على العقار المدفوع بالرغبة في حماية المدخرات، فيما بدأت الدولة توسيع قنوات أخرى للاستثمار العقاري.
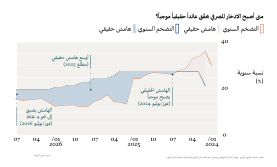
خلال عام 2025، خفّض البنك المركزي أسعار الفائدة بإجمالي 7.25% ثم خفضها بنسبة إضافية بلغت 1% في شباط/فبراير 2026، لتستقرّ عند 19% للإيداع و20% للإقراض. وفي الوقت نفسه، تراجع التضخّم من متوسط بلغ 28.3% عام 2024 إلى نحو 14% عام 2025، ولامس 11.9% في كانون الثاني/يناير 2026، قبل أن يرتفع مجدداً إلى 13.4% في شباط/فبراير. وفي نيسان/أبريل 2026 أوقفت لجنة السياسة النقدية دورة التيسير، وبرّرت قرارها صراحةً بوجود «هامش فائدة حقيقي موجب بالقدر الكافي». أي أن الادخار البنكي بدأ يحقّق عائداً حقيقياً موجباً، فيما فقد العقار جزءاً من ميزته الأساسية بوصفه ملاذاً من تآكل قيمة النقد.
بالتوازي، نفّذت الهيئة العامة للرقابة المالية عام 2022 حزمة تعديلات على اللائحة التنفيذية لقانون سوق رأس المال، ألغت من خلالها قيود التركّز على المشروع العقاري الواحد، وسمحت لشركات التطوير بالتحوّل إلى صناديق استثمار عقاري، ونظّمت منصات رقمية للاكتتاب في وثائق هذه الصناديق. لكن هذه الأدوات ظلّت محدودة الاستخدام نسبياً. وحتى أيار/مايو 2026، لم تكن تعمل سوى 4 صناديق بصافي أصول يقارب 9 مليارات جنيه. ثم تسارع الإقبال عليها دفعةً واحدة. فقد قُدّم 23 طلباً لتأسيس صناديق جديدة، و11 طلباً للحصول على تراخيص الترويج وتغطية الاكتتاب وإدارة المنصات الرقمية، فيما ارتفع صافي الأصول إلى نحو 12.6 مليار جنيه بنهاية الربع الثاني.
ولا تكمن أهمية هذا التحول في حجمه وحده، إذ ما يزال مجموع أصول هذه الصناديق أقل من قيمة إصدار توريق واحد للهيئة، بل في الاتجاه الذي يكشفه. فقد خُفضت الرقابة المالية رسوم المقاصة على المنصات الرقمية بهدف معلَن هو «تحفيز المستثمرين الصغار من الأفراد». أي أن المدّخر نفسه الذي كان يشتري وحدة سكنية اتّقاءً للتضخّم، بات يجد قناة جديدة لا تبيع له مسكناً، بل ورقةً مالية مضمونة بالعقار.
الصورة الأكبر: الأمولة التابعة
لا تولّد هذه المشروعات الدين فحسب، بل تستهلكه أيضاً. فالمرافق والطرق والمدن الجديدة تُموَّل كلّها بالاقتراض. والاقتراض على البنية التحتية هو ما يصنع الأصل نفسه: يُنفَق الدين لتحويل الرمل إلى أرض قابلة للبيع، ثم تُباع الأرض وتُورَّق أقساطها. هكذا تستهلك المنظومة ديناً وتنتج ديناً، ولا يعود السؤال أيّهما أكبر، بل بأي عملة يجري كلٌّ منهما.
وهنا يظهر الخلل البنيوي. العقار، كما يذكّر دياب، سلعة غير قابلة للتداول: لا تُصدَّر ولا تُستورَد. لذلك، فإن قطاعاً يستهلك النقد الأجنبي في مدخلاته وتمويله، وينتج سلعة تُباع بالعملة المحلية ولا يمكن تصديرها، لا يستطيع بنيوياً أن يولّد العملة الصعبة اللازمة لسداد التزاماته. وأقوى دليل على ذلك أن الدولة نفسها حاولت الالتفاف على هذا القيد عبر سياسة «تصدير العقار»، التي فنّدها عمرو عادلي بوصفها أسطورة.
يعني ذلك أن نموذجاً تمويلياً يضطرإلى الاقتراض بالعملة الصعبة كي يبني ويتوسّع مكانياً، ثم يراكم بالعملة المحلية ليتمكّن من الوفاء بالتزاماته بالعملة الصعبة، ينسجم مع الصورة الكلّية للأمولة التابعة في مصر التي رسمها دياب. فبحسبه، «تحدث الأمولة غالباً من خلال تحصيل الأرباح من معدّلات الفائدة المرتفعة، بحجّة التضخّم المرتفع والحاجة إلى تشجيع تدفّقات رأس المال وتثبيط التدفّقات الخارجة»، وهو ما يمثّل «من أكثر أشكال إنتزاع القيمة مكانياً وزمانياً وضوحاً».
وفي النهاية، تتمّ هذه العملية عبر نقل فائض القيمة من اقتصادات الأطراف المفقرة إلى المركز، من خلال الفارق في قيمة عملة القرض أو التمويل ومعدلات الفائدة. وكما يقول لابافيزتاس: «أصبحت التدفقات الرأسمالية، على أساس صافي، سالبة بالنسبة إلى البلدان النامية، أي أن رأس المال يتدفق من البلدان الفقيرة إلى البلدان الغنية. وهذه هي الخاصية الأوضح للأمولة الدولية، وتمثل اختلافاً عميقاً عن زمن الإمبريالية» (ترجمتي).
لذلك، لا يقتصر السؤال عن أمولة السكن على وجود القيمة، بل يشمل أيضاً اتجاه انتقالها. فحين يقترض المطوّر من البنك، وتقترض الأسرة من المطوّر، ثم تُورَّق الأقساط لتسدّد الدولة التزاماتها بالعملة الصعبة، تكون الأمولة قد اكتملت في مصر، وانتزعت القيمة منها إلى الخارج من دون أن تمرّ بسوق رهن واحدة.

