
الاستثمار الأجنبي «المموّل محلياً»
من يدفع كلفة المشاريع في مصر؟ ومن يجني أرباحها؟
في رواية «شرف» لصنع الله إبراهيم، يرد المثل الشعبي «من دقنه وافتله» في مشهد لعرض عرائس داخل السجن، تحكي فيه إحدى العرائس عن رجل أعمال يموّل تأسيس البنوك من أموال البنوك نفسها. يقوم المشهد، الذي كتبه إبراهيم في سياق نقده لعلاقات المال والسلطة في مصر، على فكرة بسيطة: المال يدور داخل المنظومة نفسها، ويظهر في النهاية وكأنه تمويل جديد، بينما مصدره الأموال الموجودة فيها أصلاً.
بعد سنوات من صدور الرواية، تبدو العبارة صالحة لفتح ملف من طبيعة مشابهة، يتعلق بالاستثمار الأجنبي في مصر. فالحكومة لا تكفّ عن الإعلان عن مليارات الدولارات التي تدخل البلاد تحت بند الاستثمار الأجنبي المباشر، وتقدّم هذه التدفقات بوصفها مصدراً للنقد الأجنبي ودليلاً على قدرة الاقتصاد المصري على جذب رؤوس الأموال. لكن حجم الأموال الوافدة ليس وحده ما يحدّد الأثر الاقتصادي للاستثمار. فالسؤال يبدأ من مصدر تمويل المشاريع نفسها: كم يضخ المستثمر الأجنبي من أمواله؟ وكم يقترض من المصارف العاملة في مصر لتمويل البناء والتشغيل والتوسع؟ وما الإضافة التي يحققها للاقتصاد المحلي؟ ثم أين تذهب العوائد والأرباح التي تحققها هذه المشاريع؟
تكتسب هذه الأسئلة أهمية خاصة عندما يأتي المستثمر الأجنبي بجزء من رأس المال، ثم يعتمد على التمويل المصرفي المحلي لتنفيذ مشروعه. ففي هذه الحالة، يستفيد المستثمر من الموارد المالية المتاحة داخل الاقتصاد المصري، وقد يحقق إيراداته من السوق المحلية، بينما تتيح له ملكيته الأجنبية تحويل أرباحه وعوائده إلى الخارج.
هنا تعود عبارة «من دقنه وافتله» إلى الواجهة، ولكن هذه المرة بوصفها سؤالاً اقتصادياً: إذا كانت الموارد التمويلية محلية، فما الذي يضيفه رأس المال الأجنبي؟ ومن يتحمّل كلفة الاستثمار ومخاطره، ومن يستحوذ على عوائده؟
حين يقترض المستثمر الأجنبي من المصارف المصرية
لا يكفي تقييم الاستثمار الأجنبي في مصر انطلاقاً من قيمة التدفقات التي تعلن الحكومة دخولها. فبعد وصول المستثمر إلى السوق، تبدأ مرحلة تمويل المشروع وتنفيذه، وقد يعتمد خلالها على قروض من المصارف العاملة في مصر، بما يجعل الائتمان المحلي أحد مصادر تمويل الاستثمارات الأجنبية.
في أيلول/سبتمبر 2026، كشفت تقارير صحافية أن مجموعة «مدن القابضة» الإماراتية، التي تتولى تطوير مشروع رأس الحكمة، تسعى للحصول على قرض مشترك بنحو 35 مليار جنيه لتمويل أعمال البنية الأساسية في منطقة «وادي يم» داخل المشروع. ويتولى بنك أبوظبي الأول – مصر ترتيب التمويل وإدارته، مع توقع مشاركة بنوك محلية وأخرى إماراتية تعمل في مصر. وبحسب المعلومات المنشورة، كانت المجموعة قد طرحت أعمالاً للبنية الأساسية والمرافق والإنشاءات السكنية في المنطقة بقيمة تجاوزت 80 مليار جنيه.
وفي أيلول/سبتمبر 2025، ظهرت ترتيبات مصرفية لتوفير قرض بقيمة 15 مليار جنيه لصالح شركة «كايرو هاوس إيجيبت»، المطوّرة لمجمع التحرير، لتمويل إعادة تأهيل المبنى وتحويله إلى فندق فاخر. وكان المجمع، المملوك أصلاً للدولة، قد نُقل إلى صندوق مصر السيادي بهدف إعادة استغلاله وتحويله إلى أصل استثماري، قبل إسناد تطويره إلى تحالف أميركي – إماراتي عام 2021، ضمن صفقة تضمّنت استثمارات معلنة بقيمة 3.5 مليارات جنيه خلال عامين. ولم يكن الاعتماد على المصارف خياراً طارئاً بالنسبة إلى مشروع «كايرو هاوس». ففي عام 2022، أعلن القائمون عليه أن التحالف الأجنبي سيموّل نحو 35% من كلفته المقدّرة آنذاك بنحو 240 مليون دولار، على أن يؤمّن الـ65% المتبقية من المصارف. وبعد 3 سنوات، ظهرت ترتيبات للحصول على تمويل بقيمة 15 مليار جنيه، ما يطرح تساؤلات عن تطور الكلفة الاستثمارية للمشروع، وحجم الأموال التي ضخّها المستثمرون الأجانب فعلياً، ومدى اعتماده على التمويل المصرفي المحلي.
لا تقتصر هذه الممارسة على المشروعين. ففي آذار/مارس 2016، وقّعت مجموعة «ماجد الفطيم» الإماراتية اتفاق قرض مشترك بقيمة 2.5 مليار جنيه مع تحالف يضم 7 بنوك عاملة في مصر لتمويل إنشاء مشروع «سيتي سنتر ألماظة». وبلغت الكلفة الاستثمارية المعلنة للمشروع آنذاك نحو 4 مليارات جنيه، ما يعني أن قيمة القرض المتفق عليه عادلـت 62.5% من كلفة المشروع. وفي عام 2022، حصلت شركة «إعمار مصر» على موافقة لتسهيلات ائتمانية بقيمة ملياري جنيه من البنك الأهلي المتحد، شملت خصم شيكات لتمويل احتياجات الشركة. وفي العام التالي، وقّعت شركة «الديار القطرية» عقد تمويل بقيمة ملياري جنيه مع تحالف يضم البنك الأهلي المصري وبنك مصر وQNB الأهلي، لتمويل جزء من كلفة المرحلة الأولى لمشروع «سيتي غيت».
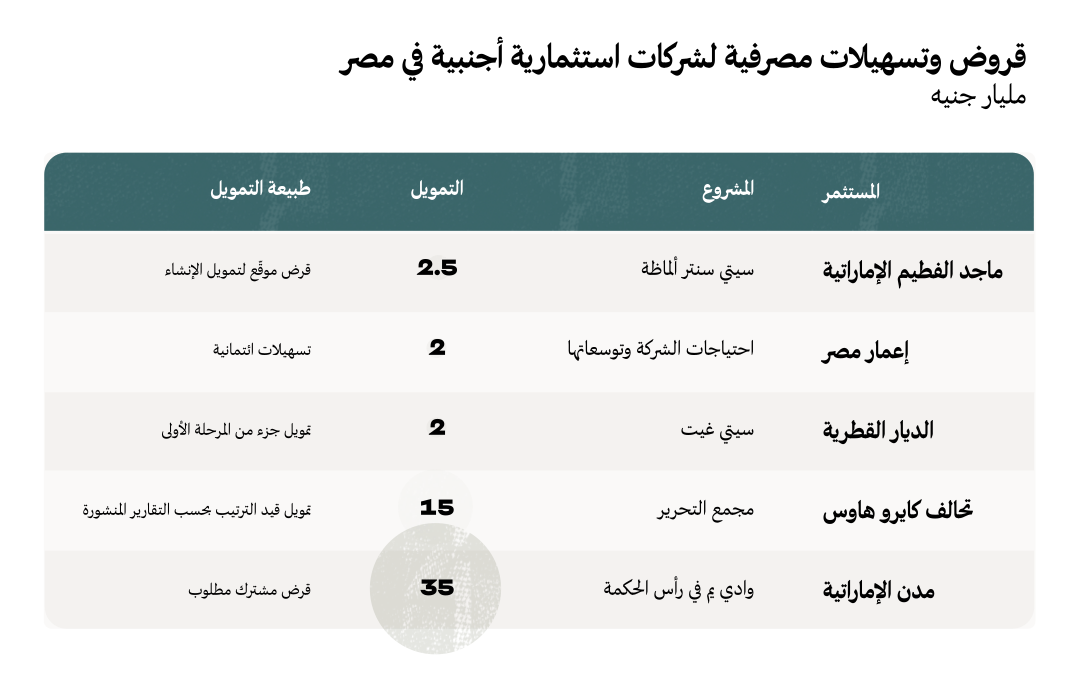
تكشف هذه الحالات أن بعض الاستثمارات الأجنبية في مصر تعتمد على الجهاز المصرفي المحلي لتمويل مشاريعها، بدلاً من تغطية كامل كلفتها برؤوس أموال وافدة من الخارج. ويقدّم مشروع «سيتي سنتر ألماظة» مثالاً واضحاً، بعدما عادل القرض المصرفي المتفق عليه نحو ثلثي كلفته الاستثمارية المعلنة. كما تظهر خطة تمويل مجمع التحرير أن الاعتماد على المصارف كان جزءاً أساسياً من التصور المالي للمشروع منذ بدايته.
وهنا تبرز مفارقة تتجاوز مصدر التمويل إلى طبيعة الاستثمار نفسه. فالمصارف العاملة في مصر تستخدم مواردها وقدرتها على الإقراض داخل الاقتصاد المحلي لتمويل مشاريع يملكها مستثمرون أجانب. وتستفيد هذه المشاريع من الائتمان المحلي والأراضي والأصول والأسواق المصرية، فيما تعود إلى المستثمر الأجنبي الأرباح المرتبطة بحصته في ملكيتها.
لا يعني ذلك أن الاقتراض المحلي يمثل بحد ذاته خسارة للاقتصاد، إذ يمكن لهذه المشاريع أن تخلق فرص عمل وتولّد إنتاجاً وإيرادات للمصارف. لكن المسألة تتعلق بحجم الإضافة التي يحققها المستثمر الأجنبي مقارنة بالموارد المحلية التي يعتمد عليها والعوائد التي يحصل عليها. فإذا كانت المصارف المصرية قادرة على تمويل هذه المشاريع، وكانت الأراضي أو الأصول التي تقوم عليها مصرية، والسوق التي تحقق منها إيراداتها محلية، فما القيمة الاقتصادية الإضافية التي يقدمها المستثمر الأجنبي؟ ولماذا لا تُستخدم هذه الموارد في تنفيذ استثمارات محلية تحتفظ بحصة أكبر من عوائدها داخل الاقتصاد؟
مليارات الاستثمار الأجنبي: ماذا أضافت إلى الاقتصاد المصري؟
لا يتوقف تقييم الاستثمار الأجنبي عند كيفية تمويل المشاريع. فالتدفقات الوافدة تُقدَّم أيضاً بوصفها وسيلة لتوفير النقد الأجنبي وتخفيف الاختلالات الخارجية التي يعاني منها الاقتصاد المصري. لكن إلى أي مدى انعكست هذه التدفقات على قدرته على توليد العملات الأجنبية؟
يمكن قراءة هذا السؤال في ضوء تطور 3 مؤشرات نشرها البنك المركزي المصري خلال السنوات المالية الخمس الماضية: صافي الاستثمار الأجنبي المباشر، وعجز الميزان التجاري، والرصيد الكلي لميزان المدفوعات.
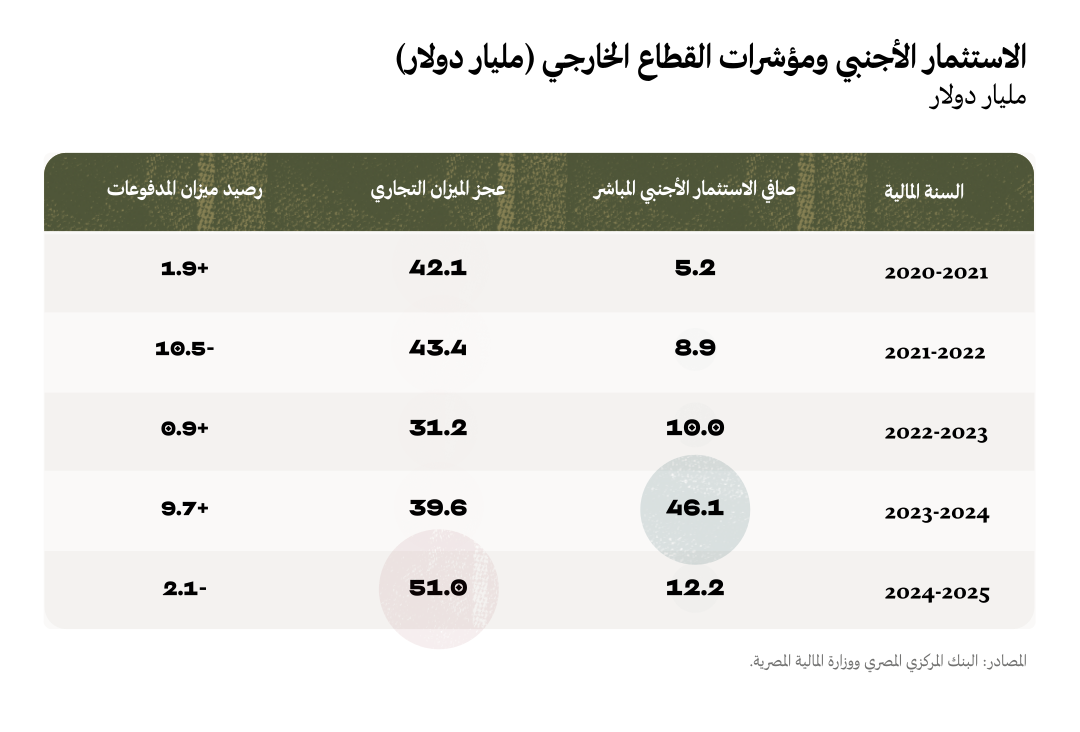
تُظهر هذه الأرقام أن القفزة الاستثنائية في الاستثمار الأجنبي خلال السنة المالية 2023-2024، حين بلغ صافي التدفقات 46.1 مليار دولار، ترافقت مع تحقيق فائض في ميزان المدفوعات بقيمة 9.7 مليارات دولار. لكن عجز الميزان التجاري اتسع في السنة نفسها من 31.2 مليار دولار إلى 39.6 ملياراً.
جاءت هذه القفزة مدفوعة أساساً بصفقة رأس الحكمة مع شركة «القابضة» الإماراتية (ADQ)، التي بلغت قيمتها المعلنة 35 مليار دولار. غير أن هذه القيمة لم تكن كلها تدفقات نقدية جديدة إلى مصر؛ إذ شملت 24 مليار دولار من التمويل الجديد مقابل حقوق تطوير المنطقة، وتحويل 11 مليار دولار من الودائع الإماراتية القائمة لدى البنك المركزي المصري إلى ودائع بالجنيه مخصصة للاستثمار في مشاريع داخل البلاد.
وبذلك، شمل الرقم المعلن للصفقة أموالاً كانت موجودة بالفعل ضمن التزامات البنك المركزي، وأُعيد توظيفها في إطار ترتيبات الاستثمار، إلى جانب التمويل الجديد. وهذا يجعل التمييز بين قيمة الصفقة والتدفقات النقدية الجديدة أساسياً لتقييم أثرها على الموارد الدولارية.
في السنة المالية التالية، تراجع صافي الاستثمار الأجنبي المباشر إلى 12.2 مليار دولار، فيما ارتفع عجز الميزان التجاري إلى نحو 51 مليار دولار، وعاد الرصيد الكلي لميزان المدفوعات إلى العجز بقيمة 2.1 مليار دولار.
لكن هذه التطورات ترافقت أيضاً مع انخفاض عجز الحساب الجاري من 20.8 مليار دولار في 2023-2024 إلى 15.4 ملياراً في 2024-2025، مدفوعاً بارتفاع تحويلات المصريين العاملين في الخارج وإيرادات السياحة والصادرات غير النفطية. وفي المقابل، ساهم اتساع العجز التجاري وتراجع إيرادات قناة السويس في استمرار الضغوط الخارجية.
تشير هذه المؤشرات إلى أن التدفقات الاستثمارية الاستثنائية ساهمت في تحسين ميزان المدفوعات خلال سنة دخولها، لكنها لم تترافق مع تحسن مماثل في الميزان التجاري. ومع تراجع تلك التدفقات، عاد الرصيد الكلي لميزان المدفوعات إلى العجز، على الرغم من التحسن الذي سجّله الحساب الجاري.
لا تكفي هذه المؤشرات وحدها لقياس مجمل الأثر الاقتصادي للاستثمار الأجنبي، إذ يتأثر الميزان التجاري وميزان المدفوعات بعوامل عديدة. لكنها تظهر أن التدفقات الكبيرة لم تُنهِ الاختلالات الخارجية، وتطرح سؤالاً عن قدرة الاستثمارات الوافدة على توليد موارد مستدامة من النقد الأجنبي، بدلاً من توفير سيولة استثنائية عند تنفيذ الصفقات.
وتزداد أهمية هذا السؤال عند النظر إلى طبيعة المشاريع التي تستقطب الاستثمارات الأجنبية. فهناك فارق بين الاستثمار في أنشطة إنتاجية وتصديرية تضيف مصادر جديدة للنقد الأجنبي، والاستثمار في تطوير عقارات أو أصول قائمة تعتمد إيراداتها بدرجات متفاوتة على السوق المحلية.
من التمويل المحلي إلى تحويل الأرباح للخارج
لم تقتصر سياسة جذب الاستثمار الأجنبي في مصر على تقديم الحوافز والتسهيلات، وإنما شملت أيضاً ضمانات قانونية لتحويل الأرباح والعوائد إلى الخارج. فالمادة 6 من قانون الاستثمار رقم 72 لسنة 2017 تكفل للمستثمر حق جني أرباح مشروعه وتحويلها إلى الخارج، كما تتيح له تحويل حصيلة تصفية المشروع كلياً أو جزئياً، مع مراعاة الحقوق التي ينص عليها القانون.
هنا تظهر مسألة أخرى لا تكشفها الأرقام المعلنة عن تدفقات الاستثمار الأجنبي عند دخولها. فالأموال التي تدخل الاقتصاد بوصفها استثماراً أجنبياً لا تعني بالضرورة بقاء العوائد التي تنتجها داخله. إذ يمكن تحويل الأرباح والتوزيعات إلى الشركات المالكة في الخارج، بدلاً من إعادة استثمارها في السوق المصرية. وتزداد أهمية هذه المسألة في اقتصاد يعاني من احتياجات مرتفعة إلى العملات الأجنبية، ومن أعباء الدين الخارجي وخدمته. فالاستثمار الأجنبي قد يوفر موارد دولارية عند دخوله، لكنه يولّد أيضاً عوائد مستحقة للمستثمر الأجنبي يمكن تحويلها إلى الخارج في السنوات اللاحقة.
لذلك، لا يقتصر تقييم أثر الاستثمار على حجم التدفقات الوافدة، وإنما يشمل أيضاً حجم الأرباح التي يعاد استثمارها في مصر، وتلك التي تُحوّل إلى الخارج، ومدى قدرة المشاريع على توليد موارد من النقد الأجنبي تغطي هذه التحويلات.
تُظهر بيانات ميزان المدفوعات أن عجز دخل الاستثمار في مصر بلغ نحو 15.8 مليار دولار خلال السنة المالية 2024-2025، مقارنة بنحو 17.5 مليار دولار في السنة السابقة. وقد بلغت مدفوعات دخل الاستثمار إلى الخارج نحو 18.7 مليار دولار، في مقابل متحصلات بلغت 2.9 مليار دولار.
لا تقتصر هذه المدفوعات على أرباح الاستثمار الأجنبي المباشر، إذ تشمل أيضاً أشكالاً أخرى من دخل الاستثمار، بما فيها الفوائد والعوائد المرتبطة بالاستثمارات المالية والالتزامات الخارجية. لكنها تُظهر حجم المدفوعات التي تتحملها مصر ضمن علاقتها المالية والاستثمارية مع الخارج.
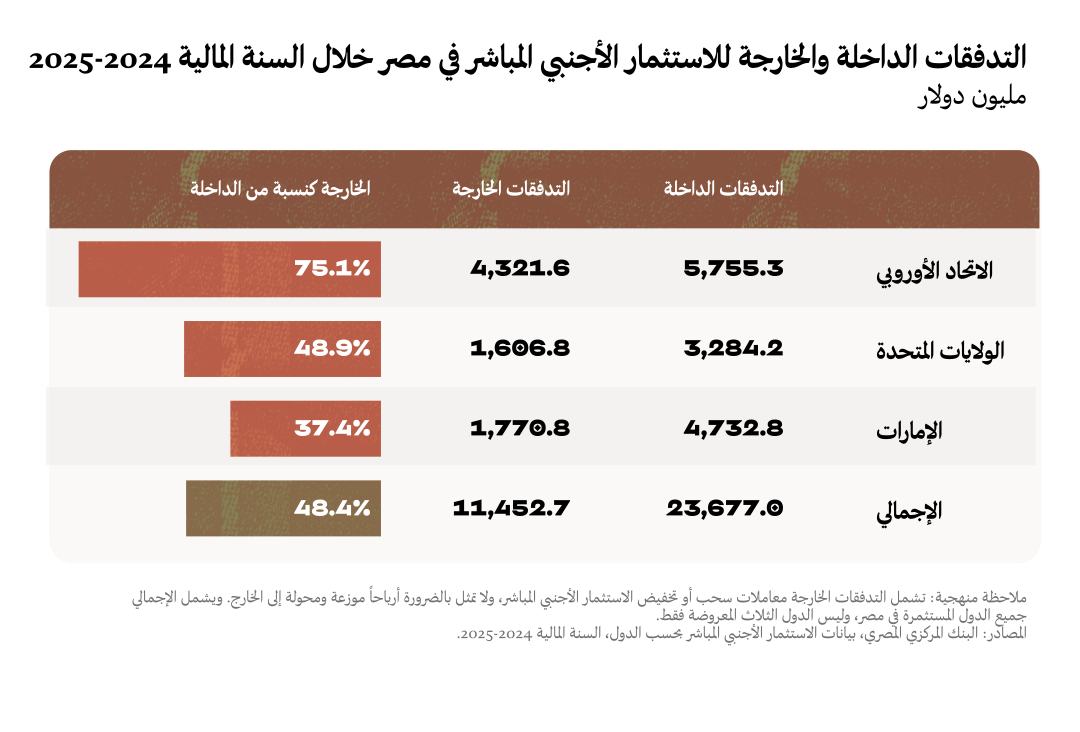
تتيح بيانات البنك المركزي أيضاً رصد حركة التدفقات الداخلة والخارجة للاستثمار الأجنبي المباشر بحسب الدول والمناطق. ففي السنة المالية 2024-2025، بلغت التدفقات الإجمالية الداخلة نحو 23.7 مليار دولار، فيما بلغ صافي التدفقات 12.2 مليار دولار.
لكن التدفقات الخارجة من الاستثمار المباشر لا تساوي بالضرورة الأرباح المحوّلة إلى الخارج؛ إذ قد تشمل استرداد رؤوس أموال أو تخفيض استثمارات قائمة أو تسويات مالية مرتبطة بنشاط الشركات الأجنبية، بما في ذلك استرداد تكاليف استثمارية في قطاع البترول.
في هذا السياق، تكتسب مراجعات منظمة التعاون الاقتصادي والتنمية لسياسات الاستثمار أهمية خاصة، إذ تشدد على ضرورة تقييم الحوافز الاستثمارية وربطها بالنتائج الفعلية، حتى لا تتحول المزايا المقدمة للمستثمرين إلى كلفة على الدولة من دون تحقيق الإضافة الاقتصادية المستهدفة. وتناقش المنظمة، في مراجعتها لسياسات النمو الأخضر في مصر الصادرة عام 2024، فعالية الحوافز الاستثمارية والضريبية، ومدى قدرتها على توليد استثمارات إضافية كان يمكن ألا تتحقق في غياب هذه الحوافز.
وهذا يعيد النقاش إلى السؤال الأساسي: ما الذي يحصل عليه الاقتصاد المصري مقابل الموارد التي يضعها بتصرف المستثمر الأجنبي، من أصول وأراضٍ وتسهيلات ائتمانية وحوافز قانونية وضريبية؟ فإذا كانت بعض المشاريع تُموَّل في جزء كبير منها عبر الجهاز المصرفي العامل في مصر، وتستند إلى أصول وموارد محلية، بينما تعود ملكيتها وحصة من أرباحها إلى مستثمرين أجانب، فإن قيمة الأموال المسجلة بوصفها استثماراً أجنبياً لا تكفي وحدها لتقييم جدواها.
المعيار الأهم هو مقدار رأس المال الجديد الذي يدخل فعلياً، والقدرات الإنتاجية التي يضيفها، والموارد الأجنبية التي يولدها، وكيفية توزيع عوائده ومخاطره بين المستثمر والاقتصاد المصري.
وهكذا تعود مفارقة «من دقنه وافتله»: إلى أي مدى تعتمد الاستثمارات الأجنبية على الموارد المصرية لتمويل مشاريعها، وما الذي تحصل عليه مصر في المقابل؟


